Une terrasse refaite, une piscine installée ou un portail remplacé peuvent représenter une part importante de la valeur d’une maison. Pourtant, leur présence sur le terrain ne signifie pas qu’ils bénéficient des mêmes garanties que le salon ou la toiture. Selon le contrat, une terrasse attenante relève du bâtiment, tandis qu’une pergola indépendante peut être considérée comme une dépendance. Le mobilier posé dehors, les végétaux et les équipements du bassin obéissent souvent à d’autres règles encore.
La différence se découvre parfois après un coup de vent : le toit est indemnisé, mais le store arraché ou la clôture renversée ne l’est pas, ou seulement dans la limite d’un plafond réduit. Pour éviter cette mauvaise surprise, il faut regarder ce qui est déclaré, les événements couverts, les exclusions, les franchises et les montants prévus. Une maison dont les extérieurs ont évolué mérite un contrat qui décrit la maison telle qu’elle existe aujourd’hui, pas telle qu’elle était avant les travaux.
En bref
- Le contrat habitation de base protège principalement le logement ; les aménagements extérieurs ne sont pas tous inclus.
- La qualification d’une terrasse, d’une pergola ou d’un abri dépend notamment de leur implantation et des définitions du contrat.
- Une piscine nécessite généralement une déclaration et souvent une garantie dédiée pour le bassin et ses équipements.
- Le jardin, le mobilier et les clôtures peuvent être soumis à des plafonds, à des exclusions ou à des conditions de sécurité.
- Après des travaux, une confirmation écrite de l’assureur permet de vérifier que les nouvelles installations sont bien prises en compte.
Assurance habitation et extérieurs : pourquoi le contrat de base ne suffit pas toujours
Une assurance multirisque habitation protège d’abord le logement assuré et les biens désignés au contrat. Incendie, dégât des eaux, tempête ou responsabilité civile font généralement partie des garanties à examiner. Mais le nom d’une garantie ne dit pas, à lui seul, quels ouvrages elle concerne. Une tempête couverte pour la maison ne signifie pas nécessairement que les panneaux de clôture, les plantations ou les transats sont indemnisables.
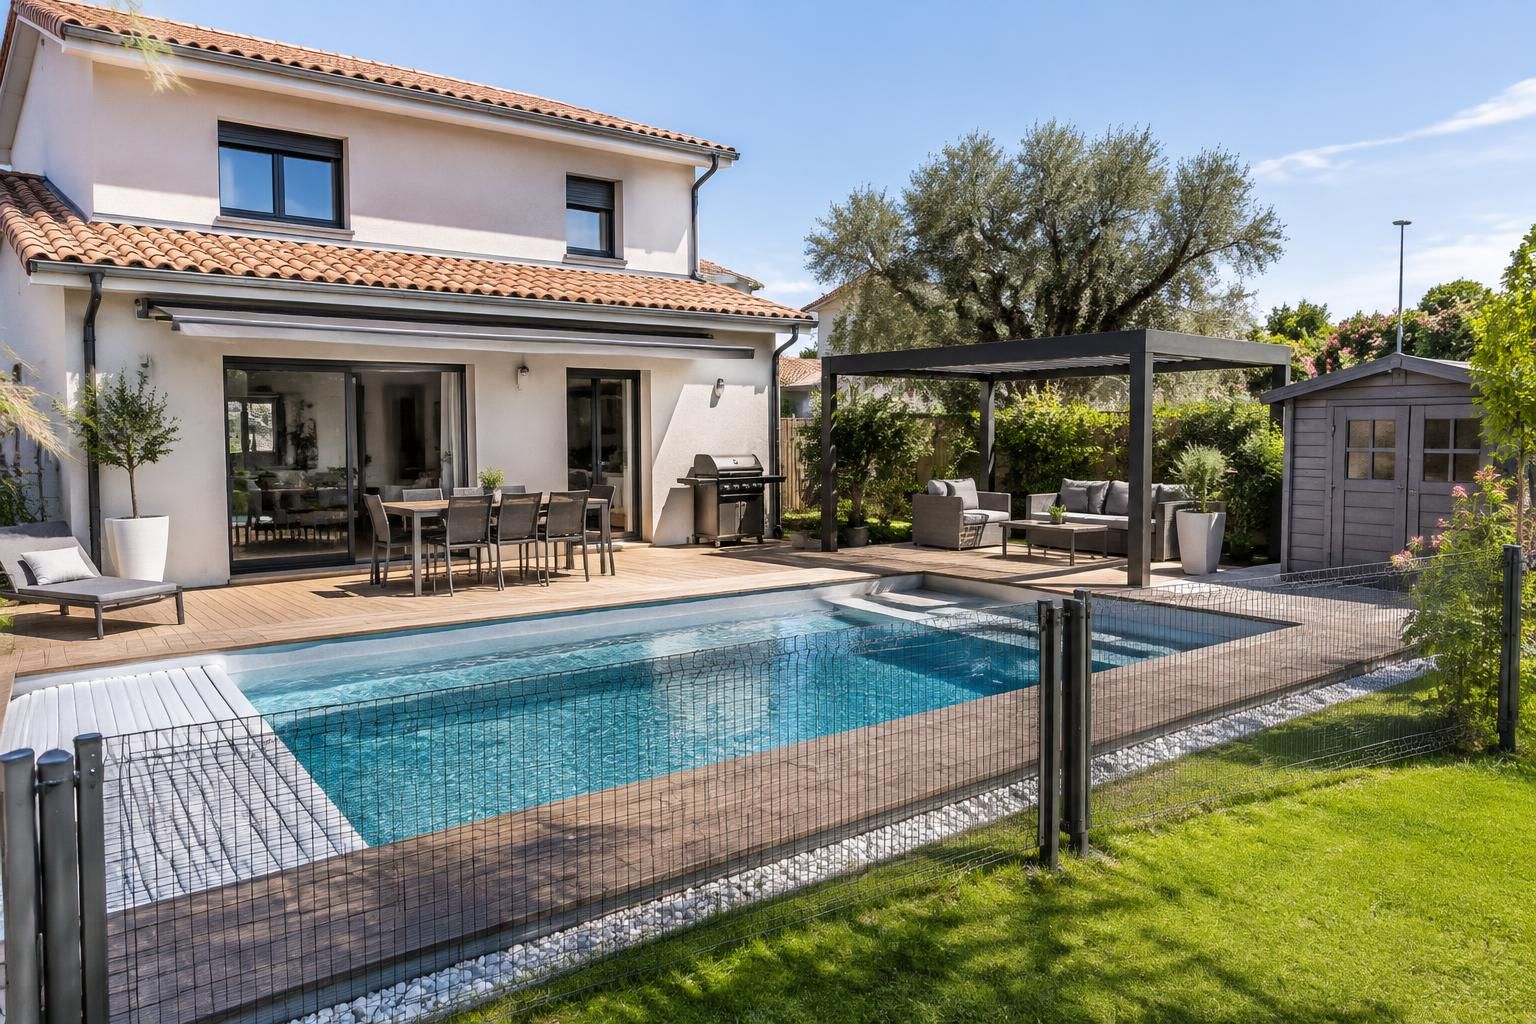
La première difficulté vient des catégories utilisées par l’assureur. Le bâtiment principal, ses aménagements attenants, les dépendances séparées et les objets laissés à l’air libre ne sont pas toujours traités ensemble. Prenons une maison dont la terrasse carrelée touche la façade. Son revêtement peut entrer dans la définition du bâtiment chez un assureur. Dix mètres plus loin, une plateforme en bois autour d’un salon de jardin peut relever d’une garantie « aménagements extérieurs », voire rester hors contrat.
La seconde difficulté tient aux montants. Une formule peut mentionner les dépendances sans prévoir un capital adapté à un atelier récent ou à un local technique bien équipé. Elle peut aussi couvrir les dommages causés par une tempête tout en appliquant une franchise particulière. Être couvert ne veut donc pas toujours dire être remboursé à hauteur du coût de remplacement.
| Élément extérieur | Situation fréquente | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois comprise dans le bâtiment | Définition du bâti, matériaux, vétusté |
| Piscine et local technique | Souvent soumis à déclaration ou option | Bassin, pompe, liner, dommages garantis |
| Mobilier de jardin | Protection variable ou limitée | Capital extérieur, vol, conditions de rangement |
| Arbres et plantations | Souvent hors garantie de base | Option jardin, événements couverts, plafonds |
| Clôture et portail | Traitement variable selon le contrat | Choc de véhicule, tempête, franchise |
| Abri ou pergola séparés | Souvent classés parmi les dépendances | Surface déclarée, usage, biens stockés |
Ce tableau sert de grille de lecture, pas de promesse de prise en charge. Les conditions particulières indiquent ce que le foyer a déclaré et souscrit ; les conditions générales détaillent les définitions et les exclusions. Il faut lire les deux ensemble. Une brochure qui annonce « jardin protégé » peut, par exemple, réserver cette protection aux dommages climatiques et exclure le vol du mobilier non fixé.
Quand faut-il signaler un nouvel aménagement extérieur ?
Le bon moment est celui où le projet se précise, avant même la fin du chantier. Une pergola bioclimatique, une cuisine d’été ou un garage séparé modifient la valeur à assurer et parfois la description du risque. Déclarer l’ouvrage permet d’obtenir une réponse sur son classement et sur l’éventuel supplément de cotisation. Attendre le sinistre pour demander si l’installation « comptait avec la maison » revient à vérifier les dimensions d’une porte après avoir commandé le meuble.
Imaginez un propriétaire qui a fait construire un abri pour ses outils et ses vélos. La structure est déclarée, mais pas son contenu. Après un vol, l’indemnisation de la porte forcée et celle du matériel peuvent suivre deux règles différentes. La protection de l’enveloppe et celle des biens entreposés doivent être vérifiées séparément. Cette distinction devient particulièrement utile lorsqu’on passe d’un simple terrain à un extérieur réellement aménagé.
Terrasse, pergola et cuisine d’été : quelles garanties selon les travaux réalisés ?
Une terrasse n’est pas seulement un espace où poser une table. C’est un ouvrage composé d’une structure, d’un support, d’un revêtement et parfois d’équipements fixés. Une dalle carrelée contre la maison, un platelage sur plots au fond du terrain et une terrasse surélevée n’exposent pas l’assureur aux mêmes dommages. Leur classement peut donc varier, même si, au quotidien, vous les appelez tous « la terrasse ».
Le lien physique avec la maison compte souvent. Lorsqu’un aménagement est attenant et intégré au bâtiment, certains contrats le comprennent dans les biens immobiliers assurés. Une installation indépendante peut relever des dépendances ou d’une option extérieure. Rien n’autorise toutefois à déduire la garantie de la seule apparence de l’ouvrage : la définition écrite au contrat reste déterminante.
Tempête sur la pergola : quel élément est réellement indemnisé ?
Supposons qu’un épisode venteux arrache les lames d’une pergola et endommage la baie vitrée voisine. La baie, partie du logement, peut relever d’une garantie clairement identifiée. Pour la pergola, l’assureur examinera si elle était déclarée, si elle entre dans la catégorie des ouvrages assurés et si l’événement répond aux conditions prévues. Le store motorisé et le mobilier placé dessous peuvent encore relever de garanties distinctes.
La qualité de la pose compte aussi dans l’analyse d’un dossier. Un ancrage inadapté ou un défaut d’entretien peut susciter des questions, sans qu’il faille conclure automatiquement à une exclusion. Conservez les factures des travaux, les notices de fixation et des photos montrant l’installation achevée. Ces documents aident à établir la nature de l’ouvrage et son état avant le sinistre. Pour une pergola coûteuse, ils valent mieux qu’un souvenir approximatif de son prix d’achat.
Les cuisines d’été demandent la même attention. Plan de travail maçonné, arrivée d’eau, prises électriques, évier et barbecue fixe ne forment pas nécessairement un seul bien assuré. Une fuite sur une alimentation extérieure, un incendie près d’un appareil de cuisson et le vol d’un équipement amovible mobilisent des garanties différentes. Côté chantier, faites vérifier les raccordements électriques et protégez les réseaux exposés au gel : prévenir une panne coûte souvent moins qu’assumer une franchise.
Vétusté, franchise et valeur de remplacement de la terrasse
Deux contrats couvrant tous deux la tempête peuvent produire des remboursements très différents. Le premier prévoit une indemnisation après déduction de la vétusté ; le second propose, sous conditions, une valeur de remplacement plus favorable. Sur un platelage en bois vieillissant, cet écart peut peser lourd. Ajoutez la franchise, puis le plafond éventuel des aménagements extérieurs : le montant réellement versé devient plus facile à anticiper.
Après une rénovation, photographiez la terrasse sous plusieurs angles et gardez les devis détaillés des matériaux. Notez la surface, la date de pose et les équipements associés. Si un artisan a refait seulement le revêtement mais conservé l’ancienne structure, cette précision évite de présenter l’ensemble comme neuf. La méthode est simple : décrire ce qui existe, puis demander à l’assureur quelle garantie s’applique à chaque partie.
Les démarches de travaux restent indépendantes de l’assurance. Selon la nature et les dimensions de l’aménagement, des règles d’urbanisme locales peuvent s’appliquer ; une pergola ou une terrasse surélevée mérite une vérification auprès de la mairie. Une autorisation d’urbanisme, lorsqu’elle est nécessaire, ne remplace pas une déclaration à l’assureur. Une fois les ouvrages fixes clarifiés, le bassin constitue le prochain poste à examiner : ses pièces et ses risques ne se résument pas à sa surface en eau.
Assurance piscine : distinguer le bassin, les équipements et la responsabilité civile
Une piscine concentre plusieurs risques sous un seul mot. Le bassin peut se fissurer, le liner être endommagé, la pompe tomber en panne après un événement garanti et le local technique subir une inondation. Le volet, l’abri, le robot ou la terrasse autour du bassin ajoutent encore d’autres biens. Affirmer que « la piscine est assurée » ne suffit donc pas : il faut savoir quelles pièces le sont et contre quels sinistres.
Dans de nombreux contrats, une protection spécifique doit être souscrite pour les dommages matériels à la piscine. Certains assureurs distinguent le bassin enterré d’un modèle hors-sol ; d’autres regardent si l’installation est démontable ou présente durablement. Une piscine creusée doit, en pratique, faire l’objet d’une déclaration explicite. Pour un modèle hors-sol laissé en place toute l’année, mieux vaut également demander une position écrite plutôt que supposer qu’il s’agit d’un simple objet de jardin.
Quels dommages l’option piscine peut-elle prendre en charge ?
Le nom de l’option importe moins que son contenu. Vérifiez la liste des événements couverts : tempête, grêle, gel, choc accidentel, vandalisme ou dommages électriques, selon les formules. Examinez ensuite les biens désignés. Une garantie peut inclure la pompe mais exclure le robot ; protéger le volet sans couvrir son moteur ; indemniser un dommage au liner sans payer toute la recherche de fuite.
Prenons un cas concret. Après un orage, le moteur de filtration ne démarre plus. Avant de commander son remplacement, il faut établir l’origine de la panne et conserver le matériel endommagé jusqu’aux instructions de l’assureur. Une panne liée à l’usure ordinaire n’appelle pas la même réponse qu’un dommage électrique prévu au contrat. Cette distinction évite de confondre assurance contre un événement et garantie d’entretien d’un équipement.
Le gel mérite une vigilance particulière. Une canalisation mal vidangée ou un appareil laissé en eau peut se rompre durant l’hiver. Certains contrats prévoient des conditions de mise hors gel ou des exclusions liées à l’entretien. Le geste utile ne consiste pas seulement à lire la police : suivez également la notice des équipements, protégez les circuits concernés et gardez une trace des opérations d’hivernage.
Accident près du bassin : ce que change la responsabilité civile
Les dommages à la piscine et les blessures d’un tiers sont deux sujets différents. La responsabilité civile habitation peut intervenir lorsque la responsabilité de l’assuré est engagée à la suite d’un accident, sous réserve des clauses du contrat et des circonstances. Elle ne paie pas, pour autant, la réparation d’un liner déchiré ou le remplacement d’une pompe. C’est pourquoi une garantie matérielle dédiée et la responsabilité civile doivent être contrôlées séparément.
La sécurité du bassin ne se négocie pas contre une meilleure couverture. En France, les piscines privées enterrées ou semi-enterrées non closes à usage individuel ou collectif sont soumises à l’obligation d’être équipées d’un dispositif de sécurité conforme parmi ceux prévus par la réglementation : barrière, alarme, couverture ou abri. La surveillance des enfants demeure indispensable, même avec un équipement en place. Le non-respect d’une obligation de sécurité peut également peser sur l’examen d’un accident.
Avant de comparer les prix, dressez la liste du bassin et de ses accessoires avec leurs factures. Demandez ensuite si le local technique, les installations électriques, l’abri et les canalisations extérieures figurent dans le périmètre garanti. Une formule moins chère mais silencieuse sur ces postes peut laisser un reste à charge important. Pour la piscine, le bon comparatif porte sur les pièces protégées et les causes de dommages, pas uniquement sur la cotisation.
Jardin et mobilier extérieur : une valeur qui s’accumule sans toujours être assurée
Un jardin se construit lentement. Quelques arbres plantés au départ, puis une haie, une serre, des jeux pour enfants et un salon de jardin : chaque achat paraît raisonnable pris isolément. Ensemble, ces éléments représentent un budget conséquent. Pourtant, beaucoup de contrats distinguent les végétaux, les installations fixes et les objets mobiles. Une option « jardin » peut protéger une partie de cet ensemble, sans couvrir tout ce qui se trouve derrière le portail.
La première question concerne les événements garantis. Une tempête qui casse une serre n’est pas traitée comme une maladie qui détruit une haie. Les formules destinées aux jardins visent généralement certains sinistres définis au contrat et excluent souvent l’usure, la maladie des plantes ou les conséquences d’un entretien insuffisant. Un plafond global peut aussi limiter l’indemnisation de plusieurs végétaux endommagés lors d’un même épisode.
Arbres, haies et plantations : dommages subis ou dommages causés ?
Lorsqu’un arbre du terrain tombe, deux situations doivent être séparées. S’il est lui-même détruit, son remplacement dépend d’une éventuelle garantie végétaux. S’il endommage une construction ou le bien d’un voisin, les garanties relatives aux dommages matériels et à la responsabilité peuvent entrer en jeu selon la cause et les circonstances. La valeur de l’arbre et les dégâts provoqués par sa chute ne constituent pas une seule demande d’indemnisation.
Un arbre penché au-dessus d’une clôture voisine illustre l’intérêt de l’entretien. Faire examiner un sujet fragilisé, élaguer lorsque c’est nécessaire et conserver les justificatifs d’intervention réduisent le risque d’accident. Cela ne crée pas une garantie absente du contrat, mais aide à montrer que le terrain était suivi. En assurance comme au jardin, attendre que la branche soit au sol est rarement la méthode la plus économique.
Les petits aménagements méritent aussi un examen précis. Une serre peut être fixe ou démontable ; un trampoline et une balançoire peuvent relever d’équipements de loisirs plutôt que du mobilier extérieur. Le potager, lui, n’est pas forcément indemnisé parce qu’une garantie « jardin » existe. Si un élément a coûté cher ou serait difficile à remplacer, demandez directement comment il est classé.
Vol du mobilier de jardin : attention aux conditions de protection
Le mobilier laissé dehors peut être exclu de la garantie vol ou soumis à un capital particulier. Certains contrats imposent que les objets soient rangés dans un local fermé, ou réservent l’indemnisation à des circonstances précisément définies. Un salon de jardin disparu d’une terrasse ouverte et des outils volés dans un abri fracturé ne constituent pas nécessairement le même dossier. La présence d’une garantie vol pour la maison ne suffit pas à couvrir tout le terrain.
Un inventaire simple rend le contrôle plus efficace. Photographiez les meubles, le barbecue, les jeux et les outils, puis conservez factures et références dans un dossier numérique. La valeur à assurer doit rester réaliste : additionnez les équipements coûteux au lieu de retenir seulement le prix de la dernière table achetée. Cette préparation facilite aussi la comparaison des plafonds lorsque vous consultez un comparatif des assurances habitation.
Enfin, distinguez la protection financière de la prévention. Fixer une serre selon les prescriptions du fabricant, ranger les objets légers avant une alerte météo et sécuriser l’accès à l’abri réduisent les dommages possibles. Ces gestes ne garantissent pas une indemnisation, mais ils évitent qu’un incident mineur se transforme en chantier. Le même raisonnement s’applique aux limites du terrain : clôtures, portails et bâtiments séparés ont leurs propres points de contrôle.
Clôture, portail et dépendances : comment vérifier son assurance habitation avant un sinistre ?
La clôture marque la limite du terrain, mais sa place dans le contrat est parfois moins nette. Panneaux grillagés, mur maçonné, portail motorisé et portillon peuvent être regroupés ou distingués par l’assureur. Une garantie peut intervenir après une tempête sans couvrir un choc accidentel ; une autre peut prévoir un plafond spécifique pour les murs extérieurs. Il faut donc poser une question précise : quel élément est assuré, contre quel événement et dans quelle limite ?
Imaginez qu’un véhicule percute le portail d’une maison. L’identité du conducteur et les responsabilités en cause auront leur importance, mais le propriétaire doit aussi connaître les garanties de son propre contrat et les démarches de déclaration. S’il s’agit d’un portail électrique, la réparation peut toucher à la fois les vantaux, les piliers et la motorisation. Des factures détaillées et des photos prises avant et après l’accident aident à chiffrer chaque poste.
Garage séparé et abri de jardin : déclarer la surface ne règle pas tout
Une dépendance non attenante est généralement décrite par sa nature, sa surface et parfois son usage. Un garage où stationne un véhicule n’a pas forcément le même contenu assuré qu’un atelier renfermant des machines ou qu’un abri à outils. De même, un local de piscine peut abriter des équipements dont la protection relève d’une option distincte. La structure et les objets qu’elle contient doivent être examinés séparément.
La sécurité matérielle peut influencer certaines garanties, notamment le vol. Type de serrure, fermeture effective de l’abri ou conditions d’effraction prévues au contrat : ces détails prennent du poids après une disparition d’outillage. Il serait dommage d’assurer une collection d’outils sans vérifier si le local où elle se trouve répond aux conditions exigées. Une serrure adaptée coûte moins cher qu’une mauvaise surprise au moment de déclarer le sinistre.
La méthode pour contrôler les garanties extérieures en quelques étapes
- Ouvrez les conditions particulières et relevez les dépendances déclarées, les options souscrites, les capitaux et les franchises.
- Recherchez dans les conditions générales les définitions de terrasse, piscine, clôture, jardin, mobilier extérieur et événements climatiques.
- Faites le tour du terrain avec des photos récentes et notez les installations absentes de la description du contrat.
- Posez les questions par écrit à l’assureur pour chaque doute, en indiquant dimensions, matériaux, usage et valeur approximative.
- Actualisez le contrat après travaux, notamment après la pose d’un portail, d’une pergola, de panneaux photovoltaïques ou d’un bassin.
Pour comparer plusieurs offres, préparez exactement la même description du terrain pour chaque demande. Un devis d’assurance habitation n’est vraiment comparable à un autre que si les surfaces, dépendances et équipements déclarés sont identiques. Vous pouvez ensuite vérifier les exclusions et les franchises plutôt que vous arrêter au tarif mensuel. Les démarches d’assurance habitation en ligne peuvent faire gagner du temps, à condition de ne pas passer trop vite sur les questions relatives aux extérieurs.
Enfin, ne confondez pas tous les sinistres climatiques. Tempête et grêle relèvent des garanties et des conditions prévues au contrat ; une inondation reconnue au titre des catastrophes naturelles répond à un autre cadre, avec ses propres règles de déclaration et de franchise. Les canalisations enterrées ou la recherche de fuite extérieure appellent, elles aussi, une lecture spécifique. Le contrôle le plus utile consiste à relier chaque installation à un scénario concret et à obtenir une réponse écrite avant qu’il ne se produise.
Une terrasse attenante à la maison est-elle automatiquement assurée ?
Non. Elle peut être comprise dans le bâtiment selon la définition du contrat, mais ses matériaux, ses équipements et les sinistres couverts doivent être vérifiés dans les conditions générales et particulières.
Faut-il déclarer une piscine hors-sol à son assureur ?
Oui, il est prudent de la signaler, surtout si elle reste installée durablement. L’assureur pourra préciser par écrit si elle relève d’un équipement mobile, d’une installation déclarée ou d’une option piscine.
Le mobilier de jardin est-il couvert en cas de vol ?
Cela dépend du contrat. Le vol à l’extérieur peut être exclu, plafonné ou soumis à des conditions de rangement et d’effraction. Vérifiez la garantie mobilier extérieur plutôt que la seule garantie vol du logement.
Une clôture renversée par une tempête est-elle indemnisée ?
Pas systématiquement. L’indemnisation dépend de la présence de la clôture parmi les biens assurés, de la définition de l’événement, du plafond applicable et de la franchise prévue.