En bref
- La garantie tempête, grêle et neige protège contre certains dommages causés directement par ces phénomènes, sans attendre un arrêté de catastrophe naturelle.
- La garantie catastrophes naturelles intervient notamment pour certaines inondations et les mouvements de terrain liés à la sécheresse, après reconnaissance officielle de l’événement.
- Les dépendances, clôtures, installations solaires et aménagements extérieurs ne sont pas toujours couverts automatiquement.
- Le montant reçu dépend notamment des biens assurés, des plafonds, des franchises et des conditions de remplacement prévues au contrat.
- Un inventaire, un entretien régulier et une déclaration rapide facilitent la prise en charge après un sinistre.
Assurance habitation et risques climatiques : quelles garanties protègent votre maison ?
Une toiture arrachée par le vent, un garage envahi par l’eau ou des fissures apparues après une période de sécheresse ne relèvent pas nécessairement de la même garantie. Pour choisir une assurance habitation adaptée, il faut d’abord distinguer l’événement qui a causé les dégâts de la garantie mobilisable.
Prenons le cas de Claire, propriétaire d’une maison avec garage, terrasse et panneaux solaires. Son contrat couvre le bâtiment principal, mais elle doit encore vérifier si ses équipements extérieurs et ses dépendances figurent bien parmi les biens assurés.
Tempête, grêle et neige : la protection contre les dommages directs
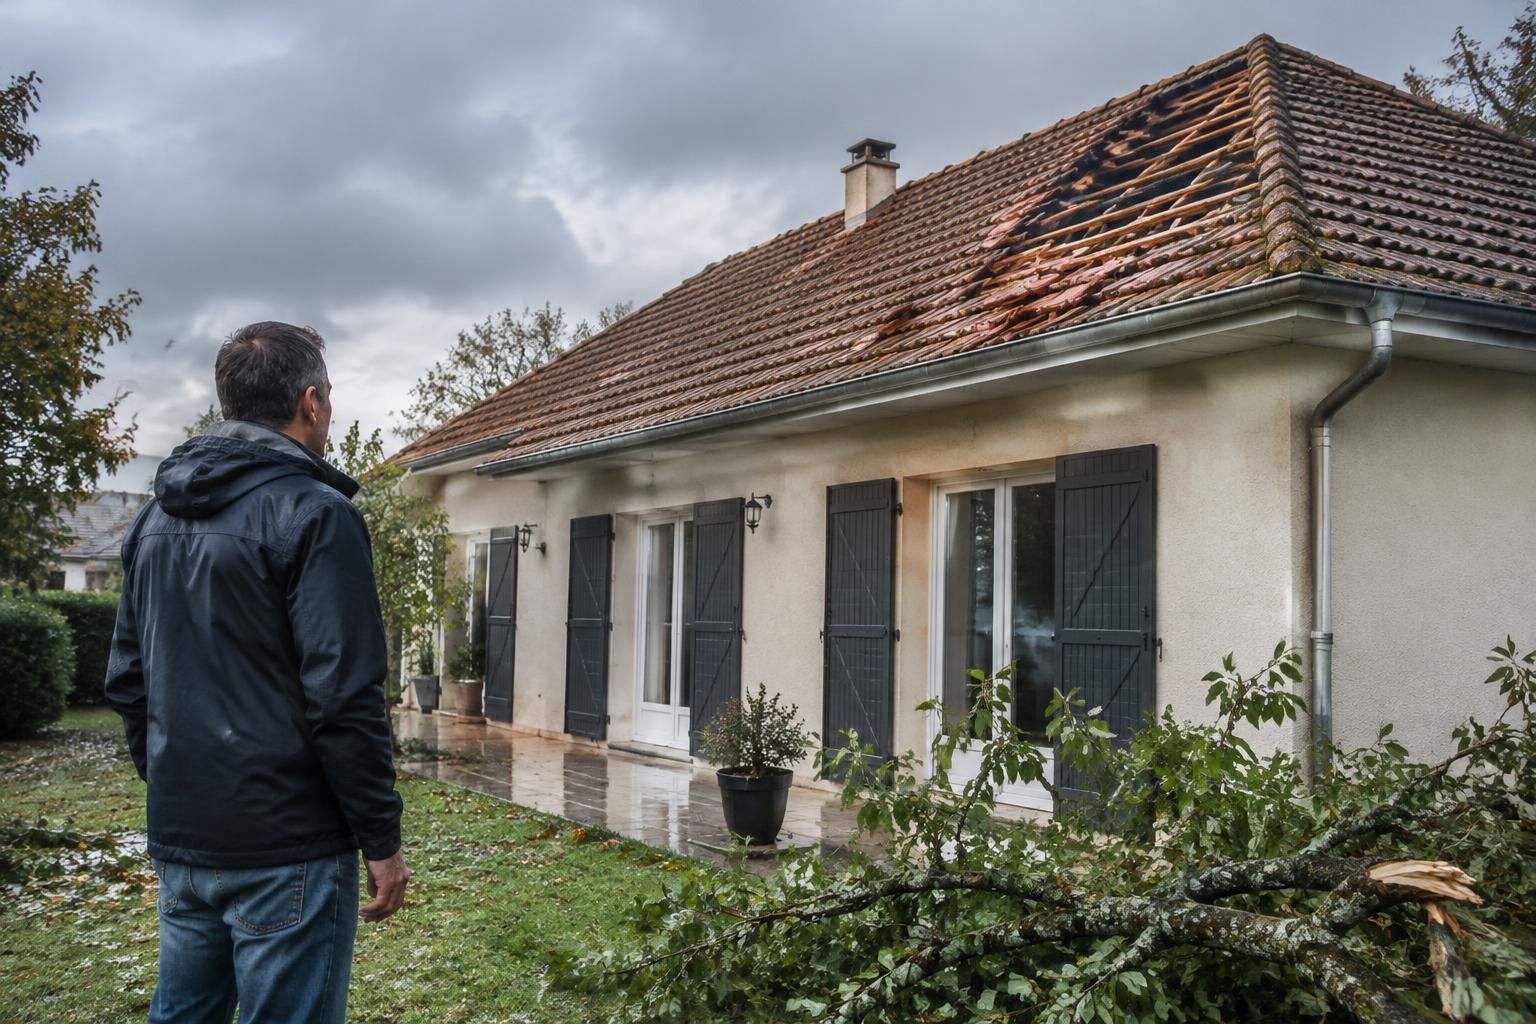
La garantie tempête, souvent associée à la grêle et au poids de la neige, intervient pour les dommages directement causés aux biens couverts. Elle peut concerner une toiture endommagée par une rafale, des volets frappés par la grêle ou une charpente déformée sous une accumulation de neige.
Dans les contrats d’assurance de biens couvrant notamment les dommages d’incendie, cette protection est généralement incluse. Son existence ne dispense toutefois pas de lire ses limites : un abri ouvert, une véranda légère ou une clôture peuvent relever de conditions particulières.
Si le vent soulève des tuiles et que la pluie pénètre ensuite dans les combles, les dégâts intérieurs peuvent aussi être pris en charge selon les clauses du contrat. Vérifiez notamment le délai prévu pour l’entrée de l’eau après la détérioration du toit et les justificatifs demandés.
Catastrophe naturelle : une reconnaissance officielle indispensable
La garantie catastrophes naturelles, dite « Cat Nat », figure dans les contrats d’assurance de biens comme la multirisque habitation. Elle peut notamment couvrir les conséquences d’une inondation, d’une coulée de boue ou d’un mouvement de terrain lié à la sécheresse.
Son déclenchement suppose qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle pour la commune et pour le phénomène concerné. Une forte pluie ne suffit donc pas, à elle seule, à ouvrir cette garantie.
Autre point décisif : la reconnaissance officielle ne transforme pas en biens assurés les éléments exclus du contrat. Si le mobilier du jardin ou une dépendance ne sont pas couverts au titre des dommages aux biens, leur indemnisation ne devient pas automatique.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Toiture abîmée par le vent ou la grêle | Tempête, grêle et neige | Conditions applicables au bâtiment et aux infiltrations |
| Maison inondée après un épisode reconnu | Catastrophes naturelles | Arrêté officiel, biens couverts et franchise légale |
| Fissures après sécheresse | Catastrophes naturelles | Lien entre les dégâts et le phénomène reconnu |
| Équipement électrique endommagé par la foudre | Incendie, foudre ou dommages électriques | Appareils couverts, plafond et vétusté |
Cette distinction évite une erreur coûteuse : attendre systématiquement un arrêté alors qu’une autre garantie peut déjà s’appliquer. Pour choisir les bonnes options, il reste à regarder précisément ce que chaque contrat considère comme assuré.
Tempête, grêle et inondation : les limites à vérifier dans votre contrat
Deux assurances peuvent annoncer une protection contre les mêmes intempéries et produire des indemnisations très différentes. La différence se joue souvent dans les définitions, exclusions, plafonds et franchises, plutôt que dans le nom commercial de la formule.
Vérifier les bâtiments et les équipements déclarés
Claire a ajouté un atelier au fond de sa parcelle. Pour l’assureur, cet espace peut être une dépendance, un local professionnel ou une construction à déclarer séparément selon son usage et le contrat.
Avant de comparer les prix, relevez la surface habitable, le nombre de pièces retenu par l’assureur et les caractéristiques des annexes. Une déclaration exacte permet de vérifier si le garage, l’abri de jardin ou la véranda entrent dans le périmètre de protection.
Examinez aussi les équipements fixés au bâtiment : panneaux photovoltaïques, chauffe-eau solaire, pompe à chaleur ou borne de recharge. Certains sont intégrés aux garanties du bâti ; d’autres nécessitent une mention ou une extension spécifique.
Un exemple concret : si une branche tombe sur les panneaux de Claire pendant une tempête, la réparation de la toiture et celle de l’installation solaire ne suivent pas forcément les mêmes conditions. Demandez si les frais de dépose, de repose et de recherche de dommages sont inclus.
Lire les exclusions sans se contenter du titre de la garantie
Les biens situés dehors sont souvent moins bien protégés que le contenu de la maison. Les arbres, plantations, clôtures, portails, piscines et meubles de jardin peuvent être exclus, soumis à une option ou couverts dans une limite réduite.
Il faut aussi regarder la construction elle-même. Un bâtiment insuffisamment clos ou couvert peut être exclu de certaines garanties, tandis qu’une toiture en mauvais état peut compliquer l’analyse des causes du dommage.
Un toit fragilisé depuis longtemps n’est pas nécessairement traité comme un toit entretenu dont les tuiles ont été arrachées par une rafale. L’assureur examine les circonstances, l’état du bâtiment et les clauses applicables ; il ne suffit pas d’affirmer que le mauvais temps est passé par là.
Franchise, plafond et vétusté : trois chiffres à comparer
La franchise est la somme qui reste à votre charge après un sinistre. Le plafond limite le montant versé pour une garantie ou une catégorie de biens. La vétusté correspond à la perte de valeur liée à l’âge ou à l’usure.
Pour comparer deux devis, simulez une réparation de toiture, puis un remplacement d’équipement électrique. Une cotisation moins chère peut devenir moins intéressante si la franchise est élevée ou si le plafond ne permet pas de financer les travaux nécessaires.
Vérifiez enfin les garanties d’assistance : recherche d’un hébergement, frais de relogement, gardiennage ou mise en sécurité. Leur durée, leurs plafonds et leurs conditions de déclenchement varient ; dans le cadre des catastrophes naturelles, les frais de relogement d’urgence font l’objet d’une prise en charge encadrée par la loi et le contrat.
La bonne question n’est donc pas seulement « suis-je couvert ? », mais « pour quels biens et jusqu’à quel montant ? » Une fois ces limites identifiées, l’exposition propre à la maison permet de hiérarchiser les options.
Inondation et sécheresse : adapter son assurance habitation au terrain
Une maison proche d’un cours d’eau n’a pas les mêmes points faibles qu’un pavillon construit sur un sol argileux. Pour Claire, le bon choix commence par une visite du terrain et par la consultation des informations locales, pas par une liste d’options achetées au hasard.
Repérer le risque d’inondation autour de la maison
Le portail public Géorisques permet de consulter les risques connus à une adresse. La mairie peut également renseigner sur l’existence d’un plan de prévention des risques naturels et sur les prescriptions applicables à la parcelle.
Observez aussi le terrain après une forte pluie : l’eau descend-elle vers le garage ? Une cour imperméable dirige-t-elle le ruissellement vers les portes ? Une maison peut subir des entrées d’eau sans être directement au bord d’une rivière.
Pour une habitation exposée, vérifiez la protection des biens stockés en sous-sol, du mobilier, des appareils électriques et des aménagements. Une chaudière ou une pompe placée au point le plus bas peut représenter une dépense importante après submersion.
La prévention reste complémentaire de l’assurance. Surélever les objets sensibles, dégager les évacuations d’eau et prévoir des dispositifs adaptés aux ouvertures peuvent limiter les dommages. Leur choix dépend de la configuration du bâtiment et, si nécessaire, de l’avis d’un professionnel.
Comprendre les fissures liées au retrait-gonflement des argiles
Certains sols argileux changent de volume selon leur teneur en eau. Une sécheresse prolongée peut les faire se rétracter ; le retour de l’humidité peut ensuite les faire gonfler. Ces mouvements peuvent affecter les fondations et provoquer des fissures.
Toutes les fissures ne résultent pas de ce phénomène. Une malfaçon, une fuite de canalisation ou un mouvement ancien peuvent aussi être en cause. L’expertise sert notamment à examiner l’origine des désordres et leur lien éventuel avec l’événement reconnu.
Si Claire remarque une fissure nouvelle en escalier autour d’une fenêtre, elle peut la photographier avec une règle, noter la date et surveiller son évolution. Si la déformation paraît importante ou si une porte ne ferme plus normalement, un professionnel du bâtiment doit être sollicité rapidement.
Ne rebouchez pas immédiatement une fissure importante pour la faire disparaître des photos : un enduit peut masquer le symptôme sans corriger la cause. En cas de danger, éloignez-vous de la zone concernée et faites évaluer la sécurité du bâtiment.
Choisir les options en fonction de l’exposition réelle
Dans une zone exposée à l’eau, la priorité peut être un capital mobilier suffisant et une assistance de relogement adaptée. Dans un secteur venteux, l’attention se portera davantage sur la toiture, les dépendances, les volets et les installations solaires.
Pour la sécheresse reconnue comme catastrophe naturelle, une franchise légale spécifique s’applique aux habitations. Elle est de 1 520 euros pour les dommages liés aux mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols ; les conditions légales doivent être vérifiées au moment du sinistre.
Le contrat ne remplace ni un diagnostic du bâtiment ni les obligations de prévention qui peuvent s’imposer localement. En revanche, une lecture attentive évite de découvrir trop tard qu’un garage, un équipement ou une somme indispensable manque à la protection choisie.
Indemnisation après un sinistre climatique : les démarches qui comptent
Quand un événement abîme une maison, la première urgence n’est pas de réunir des factures : c’est de protéger les personnes. Une fois le danger écarté, quelques gestes méthodiques aident l’assureur à comprendre les dégâts et à organiser leur prise en charge.
Mettre les lieux en sécurité sans aggraver la situation
Après une inondation, ne touchez pas aux installations électriques au contact de l’eau. Coupez l’alimentation si cela peut être fait sans danger et faites contrôler l’installation avant toute remise en service.
Après une tempête, ne montez pas sur une toiture fragilisée et ne manipulez pas une branche proche d’une ligne électrique. Contactez les secours ou les services compétents si la situation présente un danger immédiat.
Une bâche posée par une entreprise peut empêcher la pluie d’aggraver les dégâts. Conservez la facture de cette mesure conservatoire et informez l’assureur : les modalités de remboursement dépendent de la garantie et des circonstances.
Déclarer les dégâts et préparer les preuves
Pour un sinistre courant, le délai de déclaration prévu au contrat ne peut généralement pas être inférieur à cinq jours ouvrés à partir du moment où l’assuré en a connaissance. Pour une catastrophe naturelle, la déclaration peut être effectuée dès la découverte des dommages et, au plus tard, dans les 30 jours suivant la publication de l’arrêté au Journal officiel.
Il est inutile d’attendre l’arrêté pour prévenir l’assureur d’une inondation ou de fissures. Un signalement rapide permet d’ouvrir le dossier, tandis que la reconnaissance officielle détermine ensuite l’application éventuelle du régime Cat Nat.
Photographiez chaque pièce touchée, les dommages extérieurs et les objets abîmés. Ajoutez une liste des biens avec leur âge, leur prix approximatif et, si possible, les factures, garanties, relevés d’achat ou anciennes photos.
Ne jetez pas systématiquement les objets endommagés avant d’avoir demandé la marche à suivre. Lorsque des biens doivent être évacués pour des raisons sanitaires, photographiez-les et gardez les justificatifs disponibles.
- Signaler le sinistre par le canal prévu au contrat et conserver une copie de la déclaration.
- Documenter les dommages sans se mettre en danger, puis établir un inventaire aussi précis que possible.
- Demander les consignes avant les réparations définitives, sauf urgence nécessaire pour protéger les lieux.
- Conserver les devis et factures de mise en sécurité, d’hébergement et de réparation.
- Suivre le dossier en notant les échanges, la visite éventuelle de l’expert et la proposition d’indemnisation.
Comprendre le rôle de l’expertise
L’assureur peut désigner un expert pour constater les dégâts, rechercher leur origine et estimer le coût des réparations. Sa visite ne garantit pas à elle seule que tous les postes seront indemnisés : le contrat et la nature du sinistre restent déterminants.
Claire peut préparer ses questions avant le rendez-vous : la dépose des panneaux est-elle chiffrée ? Les traces d’humidité dans l’isolant ont-elles été examinées ? Le devis comprend-il la remise en état des finitions après réparation de la toiture ?
Si la proposition paraît incomplète, demandez des explications écrites et transmettez les éléments manquants. Une contre-expertise peut être envisagée ; vérifiez alors si le contrat prévoit une prise en charge des honoraires d’expert d’assuré et dans quelle limite.
Un dossier clair ne fait pas disparaître les exclusions, mais il évite que des dommages réels passent inaperçus. C’est aussi le meilleur point de départ pour programmer des réparations durables plutôt qu’un simple camouflage.
Bien choisir son assurance climatique et entretenir sa maison sans dépasser son budget
Le contrat le plus complet sur le papier n’est pas toujours le plus adapté. L’objectif est de couvrir les pertes que le foyer ne pourrait pas absorber facilement, tout en réservant une part du budget à l’entretien du bâtiment.
Comparer les devis sur une base identique
Demandez plusieurs devis avec les mêmes informations : adresse, surface, nombre de pièces, dépendances, valeur du mobilier et équipements particuliers. Si les données changent d’une offre à l’autre, la comparaison des cotisations ne veut plus dire grand-chose.
Pour chaque proposition, relevez la franchise, les plafonds, les exclusions, le mode d’indemnisation et les services d’assistance. Vérifiez notamment si le mobilier est remboursé en valeur d’usage ou selon une formule dite « à neuf », et quelles limites s’appliquent.
Une option paraît chère ? Rapportez son coût à la dépense qu’elle pourrait éviter, sans oublier les conditions d’application. À l’inverse, payer pour une garantie sur des équipements absents de la propriété n’améliore pas la protection.
Claire peut par exemple comparer le prix d’une extension pour ses panneaux solaires avec leur coût de remplacement et les frais de dépose. Elle doit aussi vérifier que l’installation a été correctement déclarée : une option mal renseignée ne remplace pas un contrat à jour.
Prévoir les travaux utiles avant le prochain épisode
Un entretien régulier réduit certains facteurs d’aggravation. Faites contrôler la couverture et les points sensibles après un épisode venteux, nettoyez les gouttières lorsque cela peut être fait en sécurité et vérifiez l’écoulement des eaux près de la maison.
Pour les travaux en hauteur, mieux vaut faire intervenir un couvreur équipé. Un devis détaillé doit préciser les matériaux, les surfaces concernées, les opérations de dépose et d’évacuation, ainsi que les garanties professionnelles applicables.
Après une infiltration, remplacer seulement le parement visible peut enfermer de l’humidité dans la paroi. Il faut d’abord traiter la cause, contrôler et laisser sécher les supports, puis déterminer si l’isolant et les finitions doivent être remplacés.
Si les réparations offrent l’occasion d’améliorer l’isolation, comparez les solutions compatibles avec la toiture existante et les règles de ventilation. Pour des travaux de rénovation énergétique éligibles à certaines aides, le recours à une entreprise RGE peut être nécessaire ; vérifiez les conditions en vigueur avant de signer.
Garder une protection cohérente au fil des changements
Une extension, une véranda, une piscine ou une installation photovoltaïque modifie la valeur et parfois la nature des biens à assurer. Informez l’assureur lors de ces changements et demandez une confirmation écrite des nouvelles garanties.
Actualisez aussi l’inventaire du mobilier après un achat important. Des photos conservées hors du logement, avec les factures principales, sont utiles si les originaux disparaissent dans une inondation ou un incendie.
Enfin, consultez les éventuelles prescriptions locales liées aux risques naturels avant d’engager un aménagement. Une terrasse, une clôture ou un stockage ne doivent pas empêcher l’écoulement de l’eau ni contrevenir aux règles applicables à la parcelle.
Le bon équilibre tient en trois vérifications concrètes : des biens correctement déclarés, des garanties adaptées à l’exposition et un bâtiment entretenu. Ces trois leviers protègent mieux le budget qu’une cotisation choisie sur son seul prix.
Questions fréquentes sur l’assurance habitation et les aléas climatiques
Une tempête doit-elle être reconnue catastrophe naturelle pour être indemnisée ?
Non. Les dommages causés directement par le vent, la grêle ou le poids de la neige peuvent relever de la garantie tempête, grêle et neige, selon les conditions du contrat. Un arrêté est nécessaire pour mobiliser la garantie catastrophes naturelles.
Les fissures dues à la sécheresse sont-elles toujours prises en charge ?
Non. La commune doit notamment être reconnue en état de catastrophe naturelle pour le phénomène concerné et les dommages doivent être liés à cet événement. L’assureur peut mandater un expert pour examiner leur origine.
La clôture et les arbres du jardin sont-ils couverts après une tempête ?
Pas automatiquement. Ces éléments peuvent être exclus, soumis à une option ou couverts dans la limite d’un plafond. Il faut consulter les conditions particulières et générales du contrat.
Faut-il attendre un arrêté de catastrophe naturelle avant de déclarer une inondation ?
Non. Prévenez l’assureur dès que possible et documentez les dommages. La reconnaissance officielle conditionne ensuite l’application de la garantie catastrophes naturelles ; le délai de déclaration court au plus tard jusqu’à 30 jours après la publication de l’arrêté.
Le relogement est-il pris en charge si la maison devient inhabitable ?
Une assistance ou une garantie peut prévoir un hébergement ou une participation aux frais, avec des conditions de durée et de montant. Pour les catastrophes naturelles, la prise en charge des frais de relogement d’urgence est encadrée par la loi et les dispositions du contrat.